
Snap, Crackle, Pop.
Die Differentialrechnung der KI-Blase
Oder: Wie man mit sechs Ableitungen ein paar Billionen Dollar verschwinden lässt.
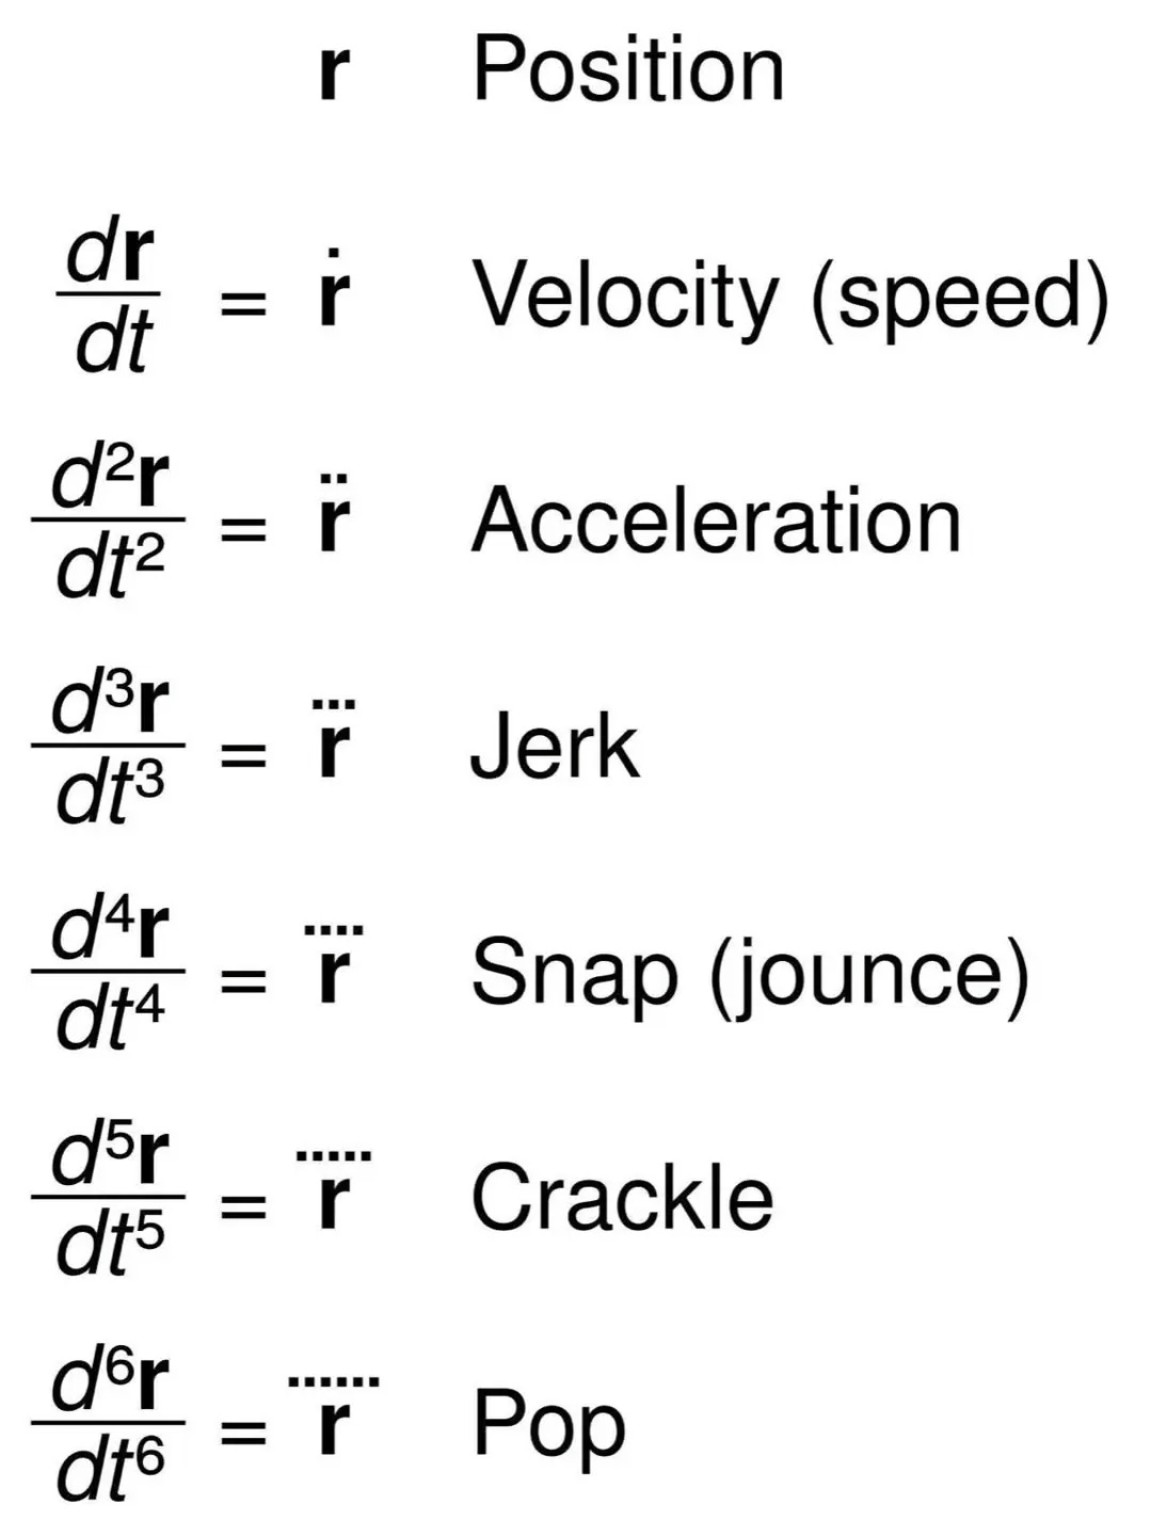
Es gibt in der Physik eine wunderbare mathematische Beschreibung der Bewegung. Sie beginnt mit der Position eines Körpers im Raum und endet bei der sechsten Ableitung nach der Zeit.
Die ersten beiden Ableitungen kennt jeder Ingenieur. Geschwindigkeit und Beschleunigung.
Danach wird es interessant.
Die dritte Ableitung heißt Jerk. Die vierte Snap. Die fünfte Crackle. Und die sechste Pop.
Das klingt nach einer amerikanischen Frühstückscerealie. Ist es gewissermaßen auch. Snap, Crackle und Pop sind die drei Werbefiguren von Kellogg’s Rice Krispies.
Und damit haben wir eigentlich schon alles, was wir über die kommende Entwicklung der KI-Blase wissen müssen.
Nur dass es diesmal nicht im Frühstücksmüsli knistert, sondern in den Bilanzen.
Position. Die Welt ist schön.
Wir schreiben das Jahr 2026.
Nvidia verkauft Chips, als gäbe es kein Morgen. Microsoft, Amazon, Google und Meta investieren Hunderte Milliarden Dollar in Rechenzentren. Die Stromversorgung wird zur nationalen Sicherheitsfrage. Kernkraftwerke werden wiederentdeckt. Und jeder Unternehmensvorstand, der etwas auf sich hält, erklärt, dass sein Unternehmen ohne künstliche Intelligenz spätestens übermorgen verschwunden sein wird.
Die Aktienkurse steigen.
Warum?
Weil die Aktienkurse steigen.
Das ist eine der ältesten und zuverlässigsten Begründungen der Finanzwirtschaft.
Ein Unternehmen investiert 100 Milliarden Dollar in KI-Infrastruktur. Die Börse jubelt. Der Lieferant der Infrastruktur meldet Rekordumsätze. Seine Aktie steigt. Der Käufer erklärt, dass die steigende Bewertung seines Lieferanten beweise, wie wichtig seine eigenen Investitionen seien.
Ein geschlossener Kreislauf der gegenseitigen Wertschöpfungsbestätigung.
Man könnte auch sagen: Alle verkaufen sich gegenseitig die Zukunft.
Und jeder verbucht schon einmal die Gegenwart.
Erste Ableitung. Velocity.
Irgendwann hört die Beschleunigung der Kurssteigerungen auf.
Die Kurse steigen zunächst langsamer. Dann stagnieren sie. Schließlich fallen sie.
Zwei Prozent. Drei Prozent. Vielleicht fünf.
Die Finanzpresse spricht von einer gesunden Konsolidierung.
Die Analysten erklären, dass die fundamentalen Wachstumstreiber weiterhin intakt seien.
Die Fondsmanager empfehlen, die Gelegenheit zum Nachkaufen zu nutzen.
Denn die langfristigen Perspektiven seien unverändert hervorragend.
Das sind sie übrigens meistens.
Auch die langfristigen Perspektiven des Internets waren im März 2000 hervorragend.
Das hat die Aktionäre von Pets.com nicht sonderlich getröstet.
Zweite Ableitung. Acceleration.
Jetzt wird es unangenehm.
Die Kurse fallen nicht mehr nur. Sie fallen schneller.
Die ersten Anleger bemerken, dass zwischen einer technologischen Revolution und einem profitablen Investment ein gewisser Unterschied besteht.
Eine Technologie kann die Welt verändern.
Das bedeutet nicht, dass jeder, der dafür 80 Milliarden Dollar in Beton, Kupfer, Transformatoren und GPUs steckt, damit auch Geld verdient.
Zumal GPUs eine unangenehme Eigenschaft besitzen.
Sie altern.
Und zwar schneller als die meisten Gebäude, in denen sie stehen.
Was heute eine hochmoderne Rechenanlage ist, kann in wenigen Jahren eine Ansammlung ziemlich teurer elektrischer Heizlüfter sein.
Die Abschreibungen laufen. Die Zinsen ebenfalls.
Nur die erwarteten Gewinne lassen auf sich warten.
An der Börse nennt man das eine Neubewertung.
Der Privatanleger nennt es Scheiße.
Dritte Ableitung. Jerk.
Jetzt kommt der Ruck.
In der Physik beschreibt Jerk die zeitliche Veränderung der Beschleunigung.
An der Börse ist das der Moment, in dem die Verkaufsdynamik plötzlich eine neue Qualität erreicht.
Ein großer Investor verkauft.
Ein anderer muss verkaufen.
Ein dritter würde gerne verkaufen, findet aber keinen Käufer mehr zu dem Preis, den sein Bloomberg-Terminal noch anzeigt.
Die ersten Margin Calls kommen.
Kredite müssen besichert werden. Fonds müssen ihre Risiken reduzieren. Algorithmen verkaufen, weil andere Algorithmen verkaufen.
Der Markt entdeckt, dass Liquidität keine Naturkonstante ist.
Besonders interessant wird es bei denjenigen Unternehmen, die ihre KI-Infrastruktur mit Fremdkapital finanziert haben.
Solange die Bewertungen steigen, ist alles wunderbar.
Die Sicherheiten sind wertvoll. Die Banken zufrieden. Die Investoren begeistert.
Wenn die Bewertungen fallen, ändert sich das.
Und zwar nicht linear.
Ein sinkender Unternehmenswert verschlechtert die Kreditbedingungen. Schlechtere Kreditbedingungen belasten die Erträge. Niedrigere Erträge drücken den Unternehmenswert.
Eine wunderbare Rückkopplung.
Für den Physiker ein dynamisches System.
Für den Banker ein Problem.
Vierte Ableitung. Snap.
Jetzt knallt es.
Nicht unbedingt an der Börse selbst.
Sondern dort, wo die Milliarden investiert wurden.
Ein Rechenzentrumsprojekt wird verschoben. Ein zweites abgesagt. Ein drittes kann seine Finanzierung nicht mehr schließen.
Ein Hyperscaler erklärt, man wolle seine Investitionsausgaben künftig stärker an der tatsächlichen Kundennachfrage ausrichten.
Übersetzung:
Wir haben vielleicht doch ein bisschen zu viel bestellt.
Der Chiphersteller entdeckt, dass seine Kunden plötzlich ihre Liefertermine neu verhandeln wollen.
Die Energieversorger stellen fest, dass ein angekündigter Strombedarf von fünf Gigawatt nicht dasselbe ist wie ein verbindlicher Stromabnahmevertrag.
Und der Projektentwickler, der gerade 300 Millionen Dollar in ein Grundstück mit Umspannwerk investiert hat, entdeckt den Unterschied zwischen einer Absichtserklärung und einem zahlenden Mieter.
Die Börse hatte diesen Unterschied bislang großzügig ignoriert.
Jetzt interessiert sie sich brennend dafür.
Fünfte Ableitung. Crackle.
Es knistert.
Aber nicht mehr nur in den Kurscharts.
Jetzt knistert es in den Kreditportfolios.
Die Finanzierer der Rechenzentren, die Private-Credit-Fonds, die Infrastrukturinvestoren und die Versicherungen entdecken, dass sie alle irgendwie an derselben Geschichte beteiligt sind.
Die einen haben die Aktien gekauft.
Die anderen die Anleihen.
Die dritten die Kredite vergeben.
Die vierten die Kredite gebündelt.
Und die fünften haben die gebündelten Kredite gekauft, weil sie ein attraktives Rendite-Risiko-Profil versprachen.
Natürlich alles sorgfältig diversifiziert.
Der eine finanziert das Rechenzentrum. Der andere die Stromversorgung. Der dritte den GPU-Betreiber. Der vierte den Kreditgeber des GPU-Betreibers.
Vier verschiedene Investments.
Ein einziges Risiko.
Es erinnert ein wenig an 2008.
Damals waren es Häuser in Nevada und Florida.
Heute sind es Rechenzentren in Texas und Virginia.
Die Häuser hatten wenigstens den Vorteil, dass man darin wohnen konnte.
In einem Rechenzentrum kann man allenfalls übernachten, wenn die Klimaanlage ausgefallen ist.
Und plötzlich entdecken die Ratingagenturen, dass man vielleicht doch ein paar Fragen hätte stellen sollen.
Die Banken beruhigen.
Die Versicherungen beruhigen.
Die Aufsichtsbehörden beruhigen.
Die Politik erklärt, das Finanzsystem sei grundsätzlich stabil.
Jetzt sollte man nervös werden.
Sechste Ableitung. Pop.
Die Blase ist geplatzt.
Nicht die künstliche Intelligenz.
Die funktioniert weiterhin.
Sie schreibt Texte, programmiert Software, erkennt Tumore, optimiert Logistik und beantwortet Fragen, die früher ein Unternehmensberater für 1.400 Euro am Tag beantwortet hätte.
Die Technologie ist nicht das Problem.
Das Problem war die Vorstellung, dass jeder Dollar, den man in diese Technologie hineinwirft, automatisch drei Dollar Unternehmenswert erzeugt.
Das funktioniert eine Weile.
Vor allem, solange genügend neue Anleger bereitstehen, die bereit sind, den bisherigen Anlegern ihre Aktien zu noch höheren Preisen abzukaufen.
Irgendwann sind die neuen Anleger allerdings alle schon investiert.
Dann braucht es jemanden, der tatsächlich Geld verdient.
Und zwar nicht mit dem Verkauf von GPUs an andere KI-Unternehmen.
Sondern mit zahlenden Endkunden.
Das ist der unangenehme Teil der Geschichte.
Der Markt entdeckt die Gewinn-und-Verlust-Rechnung wieder.
Eine geradezu revolutionäre Entwicklung.
Die siebte Ableitung. Insolvenzverwalter.
Mathematisch hat auch die siebte Ableitung der Position ihre Berechtigung. Einen allgemein gebräuchlichen Namen besitzt sie nicht.
Ich schlage deshalb Insolvenzverwalter vor.
Er kommt, wenn die Kredite fällig werden, die Sicherheiten nicht mehr reichen und der Businessplan plötzlich nur noch historischen Wert besitzt.
Er stellt fest, dass die Rechenzentren noch da sind.
Die Chips auch.
Die Stromanschlüsse ebenfalls.
Nur das Eigenkapital ist verschwunden.
Man verkauft die Anlagen an jemanden, der sie für 20 Cent auf den Dollar übernimmt.
Dieser Jemand verdient anschließend möglicherweise sogar richtig Geld damit.
Denn künstliche Intelligenz wird gebraucht.
Nur eben nicht zu jedem Preis.
Das war beim Eisenbahnbau so. Bei den Telekommunikationsnetzen. Bei den Glasfaserkabeln um das Jahr 2000.
Die Infrastruktur überlebt.
Die ursprünglichen Investoren nicht unbedingt.
Die achte Ableitung. Steuerzahler.
Und dann gibt es noch die achte Ableitung.
Die heißt Steuerzahler.
Denn wenn genügend Banken, Versicherungen, Pensionsfonds und strategisch wichtige Infrastrukturunternehmen gleichzeitig Schwierigkeiten bekommen, entdeckt die Politik plötzlich ein systemisches Risiko.
Man kann die Rechenzentren schließlich nicht einfach pleitegehen lassen.
Digitale Souveränität!
Technologische Wettbewerbsfähigkeit!
Nationale Sicherheit!
Arbeitsplätze!
Die gleichen Politiker, die zuvor erklärt haben, der Staat müsse die KI-Revolution mit Milliarden an Fördergeldern anschieben, erklären nun, dass der Staat die KI-Revolution mit weiteren Milliarden stabilisieren müsse.
Es wäre schließlich unverantwortlich, die bisherigen Investitionen zu gefährden.
Und so entsteht ein neuer Rettungsfonds.
Vielleicht mit europäischer Beteiligung.
Vielleicht mit Garantien.
Vielleicht mit einer eigens gegründeten Zweckgesellschaft.
Die Risiken werden sozialisiert.
Die Gewinne waren vorher privatisiert.
Das nennt man dann Industriepolitik.
Und irgendwo in Deutschland sitzt ein Rentner, dessen Lebensversicherung gerade einen Teil ihrer stillen Reserven verloren hat, und freut sich, dass sein Land bei der künstlichen Intelligenz endlich ganz vorne mitspielt.
Epilog. Die Mathematik ist unschuldig.
Natürlich ist das alles keine mathematisch zwingende Prognose. Die sechste Ableitung eines Aktienkurses sagt uns nicht, wann eine Blase platzt. Und die Märkte müssen auch nicht brav alle sechs Stationen durchlaufen.
Aber als Beschreibung der Dynamik einer Spekulationsblase taugt die Analogie hervorragend.
Denn das eigentliche Problem ist nicht der erste Kursverlust.
Es ist die Rückkopplung.
Fallende Bewertungen verschlechtern Finanzierungsbedingungen. Schlechtere Finanzierungsbedingungen erzwingen Verkäufe. Verkäufe drücken die Bewertungen weiter.
Bis irgendwann der letzte Optimist verkauft hat.
Und der erste vernünftige Investor wieder kauft.
Vielleicht für zehn Prozent des vorherigen Preises.
Die Technologie bleibt.
Die Infrastruktur bleibt.
Die Schulden bleiben zunächst auch.
Nur die Anleger sind andere.
Snap. Crackle. Pop.
So klingt es, wenn an der Wall Street gefrühstückt wird.
Und die Rechnung nach Berlin geht.
Staatsfeind Nummer Zwo – Oktober 2026


