
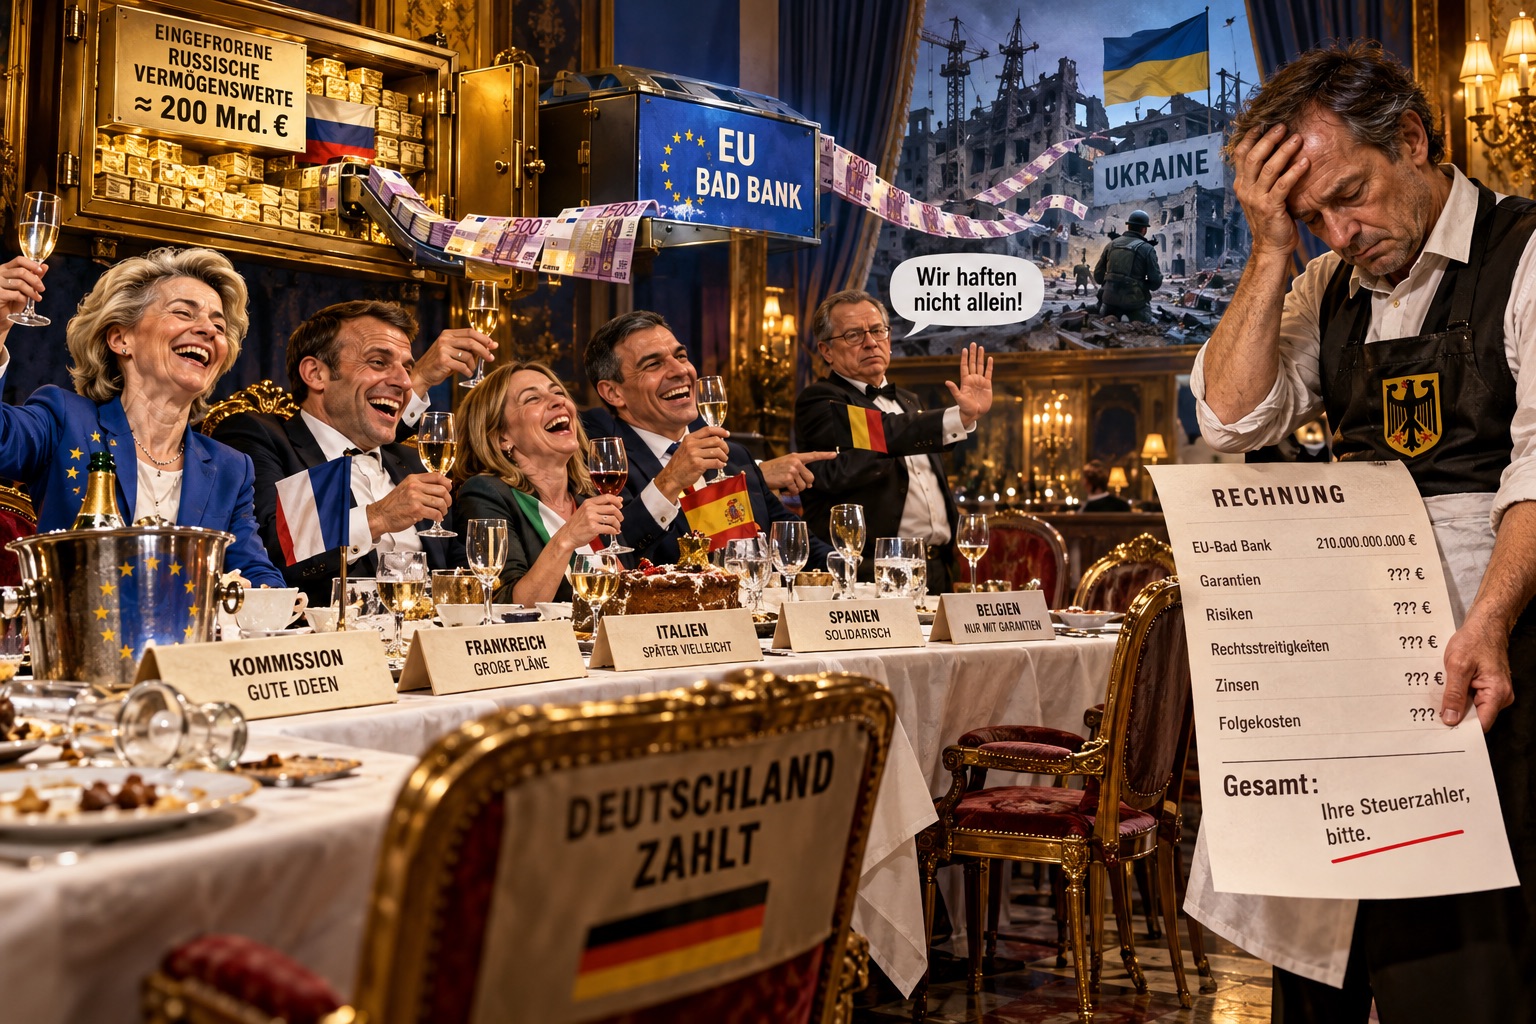
STAATSFEIND NUMMER ZWO · FINANZEN & EUROPA
Die europäische Bad Bank
Oder: Wie man russisches Geld ausgibt und den Deutschen die Rechnung schickt.
Von Dr. Christoph von Gamm, 12. Oktober 2026
Es gibt wieder eine großartige Idee aus Brüssel.
Man möchte an die russischen Vermögenswerte heran. Rund 200 Milliarden Euro liegen in Europa eingefroren herum, der größte Teil davon beim belgischen Zentralverwahrer Euroclear. Seit Jahren betrachtet man diese Gelder mit wachsendem Interesse. Schließlich führt Russland Krieg gegen die Ukraine, die Ukraine braucht Geld, und die Europäische Union hat inzwischen eine bemerkenswerte Fähigkeit entwickelt, Geld auszugeben, das sie selbst nicht besitzt.
Das Problem: Das Geld gehört den Russen.
Das ist unangenehm.
Nicht moralisch natürlich. Moralisch ist in Brüssel ohnehin alles geklärt. Russland ist der Aggressor, die Ukraine das Opfer, und damit ist die Sache politisch entschieden. Dass zwischen politischer Verurteilung und der Übertragung fremden Eigentums noch so etwas wie internationales Recht liegt, wird als technisches Problem betrachtet.
Und technische Probleme kann man lösen.
Dafür gibt es schließlich die Europäische Kommission.
Die Belgier sind Spielverderber
Leider sitzen die Russen nicht persönlich mit ihren Geldkoffern in Brüssel herum. Die Vermögenswerte werden überwiegend bei Euroclear verwahrt, einem der wichtigsten Wertpapierabwicklungssysteme der Welt.
Euroclear ist keine Hinterhofbank. Dort werden Wertpapiere in astronomischen Größenordnungen abgewickelt und verwahrt. Das Geschäftsmodell beruht auf einem einfachen Prinzip: Wer sein Vermögen dort verwahren lässt, erwartet, dass es anschließend noch ihm gehört.
Ein ausgesprochen altmodischer Gedanke.
Die Belgier haben deshalb seit geraumer Zeit ein Problem mit den europäischen Begehrlichkeiten. Nicht unbedingt, weil sie den Russen besonders zugetan wären. Sondern weil sie rechnen können.
Wenn russische Vermögenswerte zur Finanzierung der Ukraine verwendet werden und Russland irgendwann erfolgreich auf Rückzahlung oder Schadensersatz klagt, könnte Belgien mit Forderungen konfrontiert werden, die für seinen Staatshaushalt ausgesprochen ungesund wären.
Die belgische Regierung verlangt deshalb umfassende Garantien der übrigen EU-Staaten. Sie möchte nicht allein für die Folgen einer Entscheidung haften, die andere europäische Regierungen mit großer moralischer Begeisterung treffen.
Man könnte auch sagen: Die Belgier haben verstanden, was eine Haftung ist.
Das unterscheidet sie von manchen ihrer europäischen Kollegen.
Jetzt kommt die Bad Bank
Am 9. Oktober 2026 berichtete El País über eine neue Überlegung der Europäischen Kommission: Eine besondere europäische Zweckgesellschaft könnte die russischen Vermögenswerte beziehungsweise die damit verbundenen Finanzpositionen und Risiken übernehmen. Die Konstruktion erinnert an eine Bad Bank.
Eine Bad Bank kennt man aus der Finanzkrise.
Damals übertrug man problematische Vermögenswerte aus Banken in gesonderte Gesellschaften, damit die ursprünglichen Institute wieder ordentlich aussahen.
Die Risiken waren dadurch nicht verschwunden. Sie lagen nur woanders.
Das war damals schon eine bemerkenswerte finanzwirtschaftliche Innovation: Man nimmt etwas, das niemand haben möchte, verpackt es neu, schreibt einen anderen Namen darauf und erklärt anschließend, das Problem sei gelöst.
Nun soll das Prinzip möglicherweise auf russische Zentralbankvermögen angewendet werden.
Man gründet also eine europäische Zweckgesellschaft, verlagert die Risiken aus Belgien dorthin und verwendet die finanziellen Mittel als Grundlage für die Finanzierung der Ukraine.
Natürlich soll das keine Enteignung sein.
Die EU argumentiert, dass es sich um ein Darlehen handelt, das die Ukraine zurückzahlt, sobald Russland Reparationen leistet.
Das ist eine interessante Rückzahlungsbedingung.
Ungefähr so, als würde ich meiner Bank erklären, dass ich meinen Immobilienkredit selbstverständlich zurückzahlen werde. Sobald mein Nachbar mir freiwillig drei Millionen Euro überweist.
Die Bank würde vermutlich lachen.
In Brüssel nennt man das Finanzarchitektur.
Einmal bürgen, bitte
Die eigentliche Pointe liegt allerdings nicht bei den russischen Vermögenswerten.
Sie liegt bei den Garantien.
Denn die Zweckgesellschaft benötigt eine Absicherung. Schließlich könnte Russland irgendwann sein Eigentum zurückverlangen. Oder ein Gericht könnte feststellen, dass die juristische Konstruktion doch nicht so brillant war, wie ihre Erfinder gehofft hatten.
Und dann muss jemand bezahlen.
Die Antwort lautet: die Mitgliedstaaten.
Bereits der frühere Entwurf der Kommission für ein Reparationsdarlehen sah Garantien von bis zu 210 Milliarden Euro vor, unwiderruflich, unbedingt und auf Abruf. Der Verteilungsschlüssel sollte sich am Anteil der Mitgliedstaaten am Bruttonationaleinkommen der EU orientieren.
Man muss sich das auf der Zunge zergehen lassen.
Unwiderruflich.
Unbedingt.
Auf Abruf.
Das sind drei Formulierungen, bei denen jeder vernünftige Unternehmer sofort hellhörig wird.
Denn sie bedeuten im Kern: Wenn die Voraussetzungen eintreten, wird bezahlt. Ob es einem gerade passt oder nicht.
Und nun schauen wir uns doch einmal an, wer da alles bürgen soll.
Die europäische Gemeinschaft der Pizzabäcker
Frankreich beispielsweise.
Ein wunderschönes Land. Hervorragendes Essen. Großartige Kultur. Exzellente Unternehmen. Und ein Staatshaushalt, der seit Jahrzehnten den Eindruck vermittelt, man habe die Erfindung des Taschenrechners bewusst boykottiert.
Frankreichs Staatsschulden liegen inzwischen weit oberhalb von 100 Prozent des Bruttoinlandsprodukts. Seine Haushaltsdefizite sind strukturell, seine politischen Mehrheiten fragil und seine Reformfähigkeit überschaubar.
Besonders hübsch ist, dass einzelne französische Großunternehmen am Kapitalmarkt eine bessere Bonität aufweisen können als ihr eigener Staat.
Das muss man als Inhaber des Gewaltmonopols erst einmal hinbekommen.
Man verfügt über das Recht, Steuern zu erheben. Man kann Gesetze machen. Man kann notfalls Menschen ins Gefängnis stecken, die nicht bezahlen.
Und trotzdem sagt der Kapitalmarkt: Wir vertrauen lieber dem Hersteller von Handtaschen oder Industriegasen.
Eine beachtliche Leistung.
Italien?
Ein Land mit großartiger industrieller Substanz, einem enormen privaten Vermögen und einer Staatsverschuldung, die seit Jahrzehnten zur nationalen Folklore gehört.
Spanien?
Wirtschaftlich keineswegs so hoffnungslos wie manche nordeuropäische Erzählung vermuten lässt. Aber ebenfalls kein Staat, dessen Garantie man ohne Weiteres mit derjenigen eines erstklassigen Schuldners gleichsetzen sollte.
Natürlich können diese Länder bürgen. Ihre Garantien sind nicht wertlos. Sie haben Kapitalmarktzugang und erhebliche Steuerkraft.
Aber eine Garantie ist nicht allein deshalb gleichwertig, weil auf dem Papier dasselbe Wort darübersteht.
Entscheidend ist, wer in einer wirklichen Krise zahlen kann.
Und wer dann noch zahlen will.
Und dann gibt es Deutschland
Deutschland ist in dieser Geschichte eine ausgesprochen praktische Einrichtung.
Ein Land mit rund 84 Millionen Einwohnern, einer breiten industriellen Basis, erheblichem Steueraufkommen und einer Staatsverwaltung, die selbst dann noch zuverlässig Forderungen eintreibt, wenn die wirtschaftlichen Grundlagen dieser Forderungen längst abgewandert sind.
Die deutsche Wirtschaft stagniert? Macht nichts.
Die Industrie verliert an Wettbewerbsfähigkeit? Bedauerlich.
Die Infrastruktur verfällt? Man arbeitet daran.
Die Energiepreise sind zu hoch? Dann muss eben transformiert werden.
Aber wenn irgendwo eine europäische Verpflichtung besteht, dann wird sie erfüllt.
Pünktlich.
Gewissenhaft.
Und möglichst ohne größere Diskussion.
Deutschland ist gewissermaßen der ideale europäische Bürge: ein Land, dessen politische Führung zuverlässig Verpflichtungen übernimmt und dessen Bevölkerung anschließend darüber streitet, ob man die Mehrwertsteuer erhöhen oder lieber bei den Kommunen sparen sollte.
Es gibt natürlich auch andere solide Garanten. Die Niederlande beispielsweise. Oder Dänemark, Schweden und einige weitere Staaten.
Nur sind diese Länder erheblich kleiner.
Deutschland dagegen verfügt über die Kombination, die in Brüssel besonders geschätzt wird: Größe, Steuerkraft und politische Berechenbarkeit.
Und einen geradezu rührenden Glauben daran, dass europäische Solidarität eine Einbahnstraße sein darf, solange man sie nur ausreichend feierlich begründet.
Das Risiko verschwindet nicht. Es bekommt einen neuen Namen.
Die Befürworter solcher Konstruktionen argumentieren, dass die russischen Vermögenswerte weiterhin als Absicherung vorhanden seien.
Das ist nicht völlig falsch.
Die Ratingagenturen S&P und Fitch sahen im November 2025 deshalb auch keine wesentliche Gefahr für die Kreditwürdigkeit der EU-Mitgliedstaaten durch den damals geplanten Reparationskredit. Sie betrachteten die Garantien als Eventualverbindlichkeiten, deren Inanspruchnahme besondere Umstände voraussetzt.
Aber genau darin liegt das Problem.
Eventualverbindlichkeiten sind so lange harmlos, bis die Eventualität eintritt.
Das kennt man aus der Finanzkrise 2008.
Damals gab es ebenfalls zahlreiche Positionen, die außerhalb der normalen Bilanzbetrachtung lagen. Zweckgesellschaften, Garantien, Liquiditätszusagen, strukturierte Finanzierungen.
Alles hervorragend modelliert.
Bis plötzlich alle gleichzeitig Geld brauchten.
Nun ist ein europäischer Reparationskredit kein amerikanisches Subprime-Papier. Die Risiken sind anders gelagert, die Sicherheiten ebenfalls.
Aber das finanzwirtschaftliche Grundprinzip bleibt dasselbe:
Wer ein Risiko in eine Zweckgesellschaft verschiebt, hat es nicht beseitigt. Er hat lediglich seine Adresse geändert.
Und bei dieser Adresse könnte am Ende Deutschland auf dem Klingelschild stehen.
Der Preis des Vertrauens
Noch interessanter wird die Geschichte, wenn man nicht nur auf die unmittelbare Haftung schaut.
Sondern auf die langfristigen Folgen für den Euro.
Eine Reservewährung lebt von Vertrauen.
Ausländische Zentralbanken halten Euro-Vermögenswerte nicht, weil sie die europäischen Institutionen besonders sympathisch finden. Sie halten sie, weil sie auf Liquidität, Rechtssicherheit und die Verlässlichkeit der Eigentumsordnung vertrauen.
Natürlich können Vermögenswerte im Rahmen von Sanktionen eingefroren werden. Das ist international keineswegs neu.
Aber die dauerhafte wirtschaftliche Verwendung fremder Zentralbankreserven ist eine andere Qualität.
Man stelle sich einen Finanzminister in Saudi-Arabien vor. Oder einen Zentralbankgouverneur in Indien, Indonesien oder Brasilien.
Er betrachtet seine Währungsreserven.
Dann betrachtet er Europa.
Und fragt sich: Wenn wir irgendwann einmal einen ernsthaften politischen Konflikt mit Brüssel bekommen, sind unsere Reserven dort eigentlich noch sicher?
Vielleicht lautet seine Antwort weiterhin ja.
Vielleicht aber auch nicht.
Vielleicht entscheidet er, einen etwas größeren Teil seiner Reserven in Gold zu halten. Oder in anderen Währungen. Oder in anderen Rechtsräumen.
Das wird nicht über Nacht den Euro zerstören.
Aber Vertrauen verschwindet selten mit einem großen Knall.
Es wird langsam abgetragen.
Ein paar Milliarden hier. Ein paar Prozentpunkte dort. Eine Entscheidung über neue Reserveanlagen, die plötzlich anders ausfällt.
Und irgendwann stellt man fest, dass die Finanzierungskosten gestiegen sind.
Nicht, weil die Europäische Zentralbank einen Fehler gemacht hätte.
Sondern weil die Politik den Eindruck erweckt hat, Eigentumsrechte seien eine Frage der jeweiligen außenpolitischen Opportunität.
Die Ironie wäre beträchtlich.
Man möchte russische Milliarden nutzen, um Europa sicherer zu machen.
Und beschädigt möglicherweise dabei einen Teil jener finanziellen Glaubwürdigkeit, auf der Europas wirtschaftliche Macht beruht.
Die Deutschen dürfen bezahlen. Die Russen sollen bezahlen.
Es gibt übrigens einen Punkt, der in der ganzen Debatte bemerkenswert selten auftaucht.
Was passiert eigentlich, wenn Russland niemals Reparationen zahlt?
Nicht in fünf Jahren. Nicht in zehn. Überhaupt nicht.
Vielleicht endet der Krieg mit einem Waffenstillstand. Vielleicht mit einem Friedensvertrag, der die Reparationsfrage ausklammert. Vielleicht bleibt sie über Jahrzehnte umstritten. Wir kennen das von irgendwoher.
Das ist keine besonders exotische Möglichkeit.
Dann steht die Ukraine mit einem Darlehen da, dessen Rückzahlung an ein Ereignis geknüpft ist, das möglicherweise niemals eintritt.
Die russischen Vermögenswerte bleiben blockiert, solange das politisch und rechtlich möglich ist.
Und die europäischen Garanten tragen die Risiken der Konstruktion weiter.
Man hat dann einen Kredit geschaffen, bei dem der Schuldner nur unter besonderen Bedingungen zahlen muss, der eigentliche Vermögenseigentümer der Verwendung seines Geldes nicht zugestimmt hat und die Steuerzahler für mögliche Ausfälle geradestehen sollen.
Ein Meisterwerk.
Das muss man erst einmal konstruieren.
Ein privater Bankvorstand, der ein derartiges Geschäft mit vergleichbarer Risikostruktur abschließen wollte, müsste seiner Risikoabteilung vermutlich einiges erklären.
In Brüssel reicht möglicherweise eine Pressekonferenz mit dem Hinweis auf europäische Werte.
Und Belgien?
Belgien bleibt der interessanteste Akteur in dieser Geschichte.
Denn die Belgier sagen im Grunde etwas ausgesprochen Vernünftiges.
Wenn Europa diese Risiken eingehen möchte, dann soll Europa sie auch tragen.
Nicht Belgien allein.
Nicht Euroclear allein.
Und schon gar nicht die belgischen Steuerzahler, nur weil sich der größte Teil der russischen Vermögenswerte zufällig in ihrem Land befindet.
Noch Ende September 2026 bekräftigte Belgien im Europarat seine ablehnende Haltung gegenüber einer Konfiskation, einer Umwidmung oder einer Zweckgesellschaft ohne vollständige gemeinsame Risikoübernahme.
Das ist kein Mangel an Solidarität.
Das ist kaufmännische Vernunft.
Man könnte sogar sagen, Belgien verteidigt gerade etwas, das in der europäischen Politik zunehmend als störend empfunden wird:
Die Vorstellung, dass derjenige, der eine Entscheidung trifft, auch für deren Folgen verantwortlich sein sollte.
Der letzte solvente Gast
Und so nähert sich die Geschichte ihrem eigentlichen Höhepunkt.
Man sitzt in Brüssel an einem großen Tisch.
Die Ukraine braucht Geld.
Die Russen haben Geld.
Die Belgier verwahren es.
Die Franzosen haben Schulden.
Die Italiener haben Schulden.
Die Spanier haben ebenfalls Schulden.
Die Europäische Kommission hat Ideen.
Und die Deutschen haben Steuereinnahmen.
Das ist die europäische Arbeitsteilung.
Natürlich ist die Wirklichkeit etwas komplizierter. Nicht jeder Staat haftet automatisch für jeden anderen, nicht jede Garantie wird gezogen und nicht jede Eventualverbindlichkeit wird zur echten Zahlung.
Aber die politische Logik ist unübersehbar.
Je mehr man die Risiken vergemeinschaftet, desto wichtiger werden diejenigen, deren Zahlungsfähigkeit im Ernstfall tatsächlich belastbar ist.
Und Deutschland ist nun einmal der größte dieser Kandidaten.
Es ist wie bei einer großen Restaurantrechnung.
27 Leute sitzen am Tisch.
Einige haben hervorragend gegessen. Andere haben bereits beim Aperitif erklärt, dass sie leider gerade knapp bei Kasse sind. Wieder andere diskutieren, ob sie überhaupt bestellt haben.
Der Kellner bringt die Rechnung.
Alle schauen sich an.
Und schließlich fällt der Blick auf den einen Gast, der noch eine funktionierende Kreditkarte besitzt.
Der Deutsche.
Er hat zwar längst keinen Hunger mehr. Sein eigenes Restaurant zu Hause ist renovierungsbedürftig, der Strom ist zu teuer, und seine Kinder fragen sich, ob sie sich jemals eine Wohnung leisten können.
Aber er ist zuverlässig.
Er zahlt.
Und anschließend bedankt er sich bei den anderen für den gelungenen europäischen Abend.
Die Russen sollen bezahlen. Die Belgier wollen nicht haften. Die Franzosen müssen sparen. Die Kommission möchte gestalten.
Und die Deutschen?
Die stehen an der Kasse.
Wie immer.
Einordnung: Die neue Bad-Bank-Konstruktion wird nach den Berichten vom 9. Oktober 2026 geprüft, ist aber noch kein beschlossenes Finanzierungsmodell. Die deutsche Hauptlast ist eine plausible politische Risikothese, keine bereits feststehende Haftungsverteilung. Der im Dezember 2025 beschlossene separate EU-Kredit über 90 Milliarden Euro ist davon zu unterscheiden.


