
STAATSFEIND NUMMER ZWO · FINANZSATIRE
Boomerknete
Oder: Warum Fondsmanager auch nur eine Form der Altenpflege betreiben
Von Dr. Christoph von Gamm, 13. Oktober 2026
Es gibt Berufe, bei denen man sich fragt, was die Leute eigentlich den ganzen Tag machen.
Fondsmanager zum Beispiel.
Die sitzen in schönen Büros, tragen schöne Anzüge, schauen auf schöne Bildschirme und verwalten das Geld anderer Leute. Dafür bekommen sie schöne Gehälter. Und wenn sie besonders erfolgreich sind, bekommen sie einen Bonus.
Wenn sie nicht erfolgreich sind, bekommen sie meistens auch einen Bonus. Vielleicht einen etwas kleineren.
Das ist das Schöne an der Finanzindustrie. Man hat es geschafft, unternehmerische Vergütung weitgehend vom unternehmerischen Risiko zu entkoppeln.
Der Kunde trägt das Risiko.
Der Fondsmanager trägt eine Rolex. Zum Beispiel.
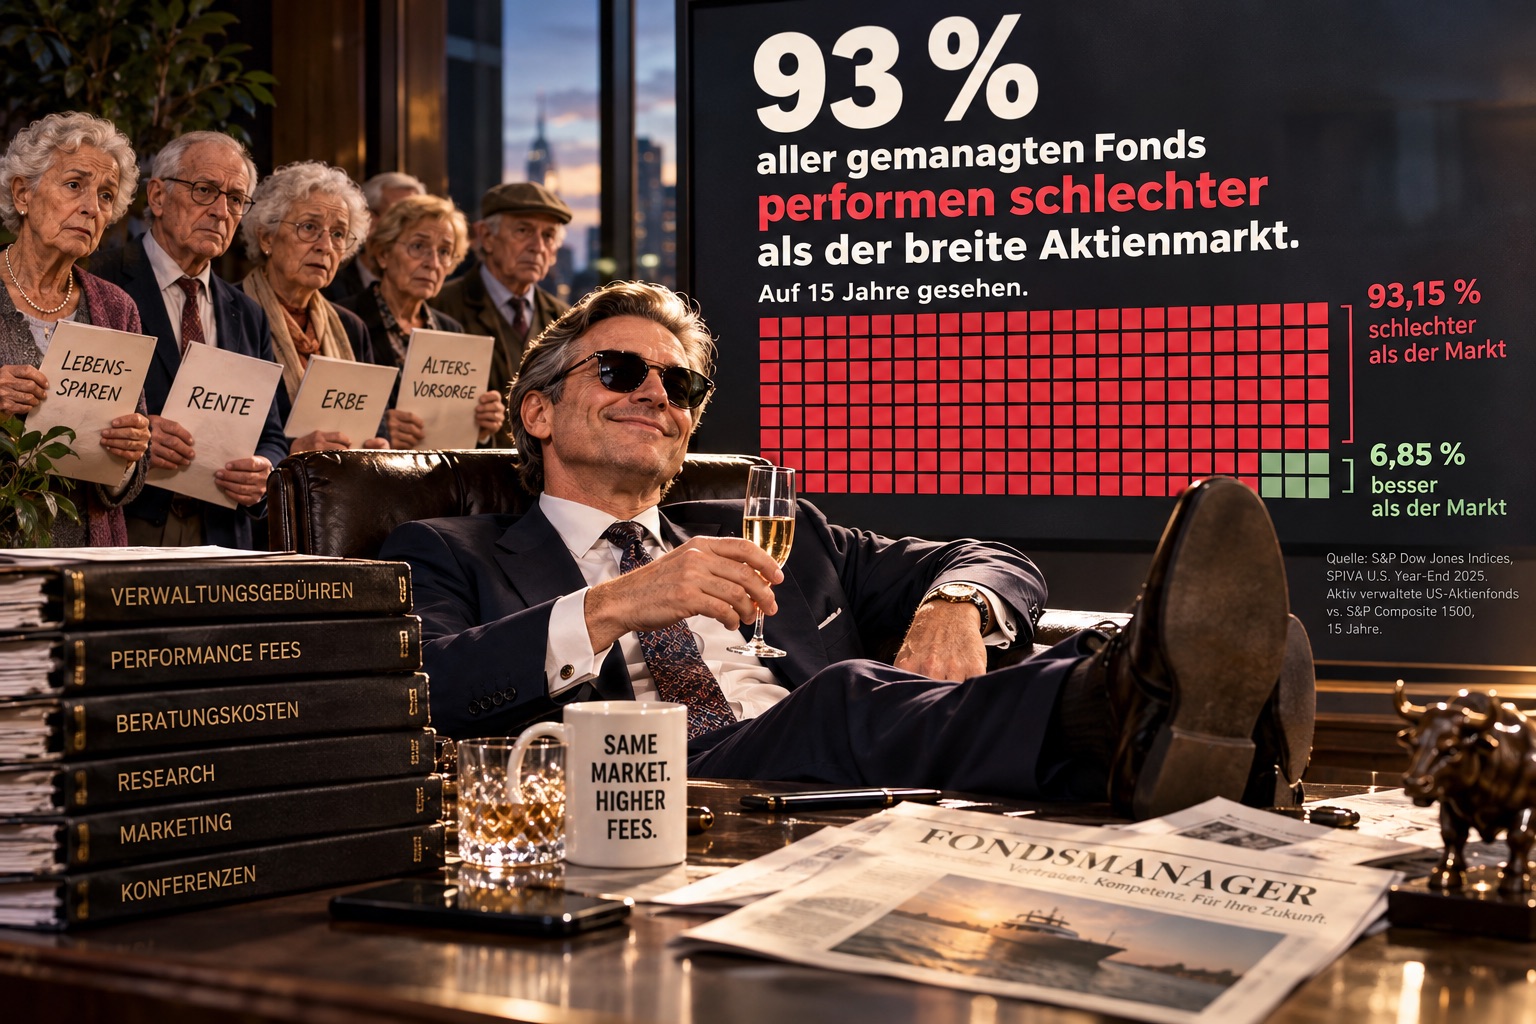
93% aller gemanagten Fonds performen schlechter als der breite Aktienmarkt auf 15 Jahre gesehen. 93%.
Die große Boomerknete
Nun muss man verstehen, woher das ganze Geld eigentlich kommt.
Es stammt zu einem erheblichen Teil von Menschen, die ihr Leben lang gearbeitet haben. Die sogenannten Babyboomer. Jene Generation, die noch gelernt hat, dass man für Geld arbeiten muss, dass Schulden zurückgezahlt werden und dass ein Unternehmen irgendwann einmal Gewinne erwirtschaften sollte.
Merkwürdige Vorstellungen. Heute beinahe schon rechtsextrem.
Diese Menschen haben gespart. In Lebensversicherungen, Pensionskassen, Betriebsrenten, Investmentfonds und allerlei anderen Finanzprodukten.
Und weil es viele Babyboomer gibt und diese inzwischen auch noch recht alt geworden sind, hat sich ein gigantischer Kapitalstock angesammelt.
Eine wunderbare Sache.
Vor allem für diejenigen, die ihn verwalten dürfen.
Denn die Finanzindustrie hat ein Geschäftsmodell entwickelt, das an Genialität kaum zu überbieten ist: Man nimmt das Geld anderer Leute, kauft damit Wertpapiere und verlangt dafür jedes Jahr einen bestimmten Prozentsatz des verwalteten Vermögens.
Nicht des Gewinns.
Des Vermögens.
Das ist ein entscheidender Unterschied.
Wenn Sie einem Handwerker 10.000 Euro geben, damit er Ihr Badezimmer renoviert, und hinterher ist das Badezimmer kaputt, dann haben Sie ein Problem mit dem Handwerker.
Wenn Sie einem Fondsmanager 100.000 Euro geben und hinterher sind es nur noch 70.000 Euro, dann haben Sie ein Problem mit den Märkten.
Der Fondsmanager hat seine Gebühren bereits abgezogen.
Vielen Dank für Ihr Vertrauen.
93 Prozent. Ein Geschäftsmodell.
Man muss sich diese Zahl einmal auf der Zunge zergehen lassen.
93 Prozent.
Laut S&P Dow Jones Indices haben 93,15 Prozent der aktiv verwalteten amerikanischen Aktienfonds über einen Zeitraum von 15 Jahren schlechter abgeschnitten als der breite amerikanische Aktienmarkt, gemessen am S&P Composite 1500.
Anders ausgedrückt: Von hundert professionell verwalteten Fonds haben nicht einmal sieben ihren Vergleichsindex geschlagen.
Und dafür beschäftigen wir Analysten, Strategen, Portfoliomanager, Risikomanager, Investmentkomitees und ganze Abteilungen für Kapitalmarktprognosen.
Das muss man erst einmal schaffen.
Stellen Sie sich eine Fluggesellschaft vor, bei der 93 Prozent der Piloten langsamer am Ziel ankommen als der Linienbus. Die Gesellschaft würde vermutlich keine Premiumpreise für ihre besondere Flugkompetenz verlangen können.
In der Finanzindustrie funktioniert das.
Dort heißt es Active Management.
Der Kunde bezahlt dafür, dass jemand klüger ist als der Markt. Und bekommt mit überwältigender statistischer Wahrscheinlichkeit jemanden, der es nicht ist.
Natürlich lässt sich im Voraus nicht sagen, welche Fonds zu den wenigen Gewinnern gehören werden.
Aber das macht die Sache eigentlich noch schöner.
Man verkauft dem Kunden eine Kompetenz, deren langfristiger Nachweis bei der überwältigenden Mehrheit der Anbieter misslingt.
Und nennt das professionelle Vermögensverwaltung.
Vielleicht sollte man die Branche umbenennen.
In professionelle Vermögensbetreuung.
Schließlich verspricht ein Altenpfleger auch nicht, dass seine Patienten jünger werden.
Aber wenigstens verlangt er keine Performance Fee, wenn sie langsamer altern als der Durchschnitt.
Die Kunst, gemeinsam falschzuliegen
Nun könnte man erwarten, dass Fondsmanager wenigstens besonders klug investieren.
Schließlich beschäftigen die großen Vermögensverwalter ganze Heerscharen von Analysten, Volkswirten, Strategen, Quant-Spezialisten und Menschen, deren Berufsbezeichnung aus mindestens drei englischen Wörtern besteht.
Chief Global Multi-Asset Investment Allocation Strategist.
Oder so ähnlich.
Diese Menschen analysieren Unternehmen, Branchen, Volkswirtschaften, Zinskurven, Währungen und geopolitische Risiken.
Am Ende kaufen sie Nvidia.
Und Microsoft.
Und Apple.
Und Amazon.
Und Meta.
Und Alphabet.
Warum?
Weil die anderen das auch machen.
Das nennt sich Benchmarkorientierung.
Ein faszinierendes Konzept. Man misst seinen Erfolg daran, ob man ungefähr dasselbe Ergebnis erzielt wie alle anderen.
Wenn der Markt um 30 Prozent steigt und der eigene Fonds nur um 25 Prozent, ist man ein Versager.
Wenn der Markt um 40 Prozent fällt und der eigene Fonds nur um 38 Prozent, ist man ein Held.
Dabei hat man im zweiten Fall möglicherweise sehr viel mehr Geld vernichtet als im ersten verdient.
Aber darum geht es nicht.
Es geht um relative Performance.
Die Kunst besteht nicht darin, recht zu haben. Die Kunst besteht darin, gemeinsam mit allen anderen unrecht zu haben.
Denn wer gemeinsam mit allen anderen verliert, hat kein persönliches Problem.
Wer alleine falschliegt, muss sich erklären.
Und Erklären ist anstrengend.
Zwei Prozent für die Ewigkeit
Besonders reizvoll ist die Gebührenmechanik.
Nehmen wir einen Fonds, der jährlich 1,5 Prozent des verwalteten Vermögens verlangt.
Klingt nach wenig.
Bei 100.000 Euro sind das gerade einmal 1.500 Euro im Jahr.
Dafür bekommt man schließlich professionelles Management, Research, Risikokontrolle und gelegentlich einen Hochglanzbericht, in dem steht, dass die Märkte von Unsicherheit geprägt seien.
Eine erstaunliche Erkenntnis.
Nach 20 Jahren hat der Kunde bei einer angenommenen Bruttorendite von sechs Prozent jährlich allerdings rund 66.000 Euro weniger Vermögen als bei einer gebührenfreien Anlage mit derselben Bruttorendite.
Nicht weil der Fondsmanager sein Geld gestohlen hätte.
Sondern weil er es verwaltet hat.
Das ist legal.
Und wenn man bedenkt, dass es sich um einen weitgehend automatisierbaren Vorgang handelt, ist es sogar außerordentlich lukrativ.
Natürlich gibt es auch günstige Indexfonds. Und natürlich gibt es Fondsmanager, die ihr Geld wert sind.
Aber die Existenz eines vernünftigen Angebots macht ein schlechtes Geschäftsmodell nicht automatisch vernünftig.
Die große KI-Geldverbrennung
Nun haben wir eine neue wunderbare Geschichte.
Künstliche Intelligenz.
Eine Technologie, die zweifellos erhebliche wirtschaftliche Veränderungen bewirken wird.
Und weil das so ist, müssen natürlich sämtliche Fondsmanager gleichzeitig dieselben Unternehmen kaufen.
Nvidia verkauft die Schaufeln.
Microsoft baut die Rechenzentren.
Meta kauft die Grafikkarten.
Oracle finanziert die Infrastruktur.
Und alle erklären einander, dass die Zukunft gerade erst begonnen habe.
Das ist durchaus möglich.
Nur ist eine großartige Technologie nicht automatisch eine großartige Investition zu jedem Preis.
Das Internet war 1999 ebenfalls eine großartige Technologie.
Die Anleger von Cisco können ein Lied davon singen, wie lange man warten musste, bis sich die damaligen Höchstkurse wieder eingestellt hatten.
Aber Fondsmanager haben ein Problem.
Sie können sich kaum leisten, bei einem großen Börsenboom nicht dabei zu sein.
Wenn Nvidia um weitere 80 Prozent steigt und der Fondsmanager nicht investiert ist, bekommt er Ärger.
Wenn Nvidia um 60 Prozent fällt und alle anderen ebenfalls investiert waren, bekommt er eine Einladung zu einer Konferenz über schwierige Marktbedingungen.
Also kauft er.
Mit Boomerknete.
Und erklärt anschließend, dass das Portfolio breit diversifiziert sei.
Was sogar formal stimmen kann. Ein Fonds kann Tausende Wertpapiere halten und trotzdem über die größten Positionen und deren gemeinsame wirtschaftliche Treiber erhebliche Klumpenrisiken aufweisen.
Die Diversifikation besteht dann darin, dass man auf möglichst viele verschiedene Arten vom selben KI-Investitionszyklus abhängig ist.
Der demografische Elefant im Konferenzraum
Das wirklich Interessante beginnt allerdings erst jetzt.
Denn die Babyboomer werden alt.
Nicht irgendwann.
Jetzt.
Und das bedeutet, dass aus Menschen, die jahrzehntelang regelmäßig Geld eingezahlt haben, zunehmend Menschen werden, die Geld entnehmen.
Aus Sparern werden Rentner.
Aus Kapitalaufbau wird Kapitalverzehr.
Natürlich werden nicht alle Babyboomer ihre Aktien verkaufen. Viele haben erhebliche Vermögen, andere vererben sie, wieder andere beziehen Renten aus Umlagesystemen. Und institutionelle Anleger investieren über Generationen hinweg.
Die Vorstellung, dass morgen sämtliche Boomer gleichzeitig ihre Depots auflösen, ist Unsinn.
Aber die demografische Richtung ist klar.
Eine große Generation verlässt nach und nach die Ansparphase.
Und eine kleinere Generation soll ihre Stelle einnehmen.
Dummerweise hat diese kleinere Generation häufig andere Sorgen.
Zum Beispiel die Miete.
Oder die Einkommensteuer.
Oder die Sozialabgaben.
Oder die Frage, wie man sich mit einem ordentlichen Ingenieursgehalt eine Dreizimmerwohnung in München leisten soll, ohne vorher eine mittelgroße Bank auszurauben.
Die Boomergeneration hat vielfach Immobilien zu Preisen erworben, bei denen heutige Käufer glauben würden, im Exposé fehle eine Null.
Die Nachfolger dürfen diese Immobilien nun zu Bewertungen kaufen, die auf drei Jahrzehnten sinkender Zinsen, steigender Einkommen und knapper werdenden Wohnraums beruhen.
Und nebenbei sollen sie natürlich noch fürs Alter sparen.
Am besten in Fonds.
Damit die Fondsmanager auch morgen noch etwas zu verwalten haben.
Die Finanzindustrie als Altenpflege
Man muss den Fondsmanagern allerdings zugutehalten, dass sie ein gesellschaftlich wichtiges Problem lösen.
Sie kümmern sich um das Vermögen älterer Menschen.
Das ist eine verantwortungsvolle Aufgabe.
Der Unterschied zur klassischen Altenpflege besteht hauptsächlich darin, dass in der Finanzindustrie niemand Nachtschicht machen muss, die Kunden ihre eigenen Windeln bezahlen und die Gebühren nicht von der Pflegekasse gedeckelt werden.
Dafür gibt es regelmäßige Marktberichte.
Sehr geehrte Anleger,
das zurückliegende Quartal war von erhöhter Volatilität, geopolitischen Spannungen und einer Neubewertung der Wachstumserwartungen geprägt.
Übersetzung:
Ihr Geld ist weniger geworden.
Wir wissen auch nicht genau, warum.
Aber wir bleiben zuversichtlich.
Und unsere Rechnung liegt bei.
Die wunderbare Verantwortungslosigkeit
Das eigentlich Faszinierende ist nicht einmal, dass Fondsmanager Gebühren verlangen.
Jeder Dienstleister darf Geld verdienen.
Es ist die Struktur der Verantwortung.
Ein Unternehmer, der eine Fabrik betreibt, muss seine Produkte verkaufen. Wenn er falsch investiert, verliert er unter Umständen sein eigenes Kapital.
Ein Immobilienentwickler, der sich verkalkuliert, kann pleitegehen.
Ein Mittelständler, der seine Kunden verliert, hat irgendwann keine Firma mehr.
Ein Fondsmanager hingegen kann ein Vermögen von einer Milliarde Euro verwalten, damit 300 Millionen Euro verlieren und trotzdem noch 700 Millionen Euro unter Verwaltung haben.
Bei einer jährlichen Gebühr von einem Prozent wären das weiterhin sieben Millionen Euro Umsatz.
Natürlich können Kunden kündigen, Fonds geschlossen und Manager entlassen werden. Das Geschäftsmodell ist nicht risikolos.
Aber das unmittelbare Verlustrisiko liegt beim Anleger.
Und das ist eine ausgesprochen komfortable Position.
Besonders dann, wenn man sich selbst als langfristigen Investor bezeichnet.
Langfristig bedeutet in der Finanzindustrie nämlich häufig, dass der Kunde bitte nicht nervös werden soll, während sein Geld verschwindet.
Und dann kommt der Erbfall
Nun könnte man meinen, das Geschäftsmodell müsse irgendwann an seine natürlichen Grenzen stoßen.
Die Boomer sterben.
Das Vermögen wird vererbt.
Die Kinder bekommen das Geld.
Und dann?
Dann beginnt der nächste Vertriebszyklus.
Sehr geehrte Erbin, sehr geehrter Erbe,
wir möchten Ihnen zunächst unser aufrichtiges Beileid aussprechen.
Ihr Vater war uns über viele Jahre ein geschätzter Kunde.
Gerne würden wir Sie in einem persönlichen Gespräch kennenlernen, um die langfristige Strukturierung Ihres neu erworbenen Vermögens zu besprechen.
Übersetzung:
Wir möchten verhindern, dass Sie das Geld abziehen.
Denn das wäre wirklich tragisch.
Nicht für Ihren Vater.
Der ist bereits tot.
Für unser Geschäftsmodell.
Die Erbschaft wird so zum Customer-Retention-Event.
Auch das muss man erst einmal hinbekommen.
Der letzte Boom
Vielleicht ist das die eigentliche Pointe der gegenwärtigen Kapitalmärkte.
Wir erleben eine historische Konzentration von Vermögen, Kapitalverwaltung und Anlageentscheidungen.
Eine alternde Generation hat enorme Vermögen angesammelt.
Institutionen haben daraus gewaltige Kapitalströme gemacht.
Und eine vergleichsweise kleine Zahl großer Unternehmen zieht inzwischen einen beträchtlichen Teil dieser Ströme auf sich.
Alle reden von künstlicher Intelligenz, Produktivitätsrevolution und exponentiellem Wachstum.
Aber unter dieser glänzenden Oberfläche arbeitet ein erstaunlich altmodischer Mechanismus.
Jemand hat gearbeitet. Jemand hat gespart. Und jemand anderes verdient daran, dass er das Geld verwaltet.
Ob die Aktien steigen oder fallen, ändert zunächst wenig am Prinzip.
Die Börse kann morgen einbrechen.
Die KI-Blase kann platzen.
Die Wirtschaft kann in die Rezession rutschen.
Die Babyboomer können ihr Vermögen aufbrauchen.
Aber solange noch etwas davon übrig ist, wird jemand einen Fonds auflegen, der es verwaltet.
Vermutlich einen aktiv gemanagten.
Mit Nachhaltigkeitsstrategie.
KI-gestützter Asset Allocation.
Und 1,75 Prozent jährlichen Kosten.
Schließlich muss die Altenpflege von irgendetwas leben.
Der Unterschied ist nur: Im Pflegeheim macht wenigstens jemand das Bett.
Nachbemerkung: Die Glosse zielt auf die Fehlanreize gebührengetriebener und benchmarkorientierter Vermögensverwaltung, nicht auf jeden Fondsmanager. Die Zahlenbeispiele sind Modellrechnungen; insbesondere lässt sich aus der demografischen Entwicklung allein kein bevorstehender Börsencrash ableiten.
Aber 93% aller gemanagten Fonds performen schlechter als der breite Aktienmarkt auf 15 Jahre gesehen. 93%


